



Immer wieder ist der Wunsch nach einem Guide zu den besten Kreditkarten & Debitkarten aufgekommen (sowohl privat als auch hier im Preispirat-Umfeld). @sandaime hat da bereits tolle Vorarbeit geleistet und eine Übersicht zu kostenlosen Schweizer Bankkonten erstellt! Nun dopple ich nach und stelle euch einen Vergleich der interessantesten Kredit- & Debitkarten (vorallem kostenlos) vor.
Hier noch die neue Übersicht zu Schweizer Bank- & Sparkonten.
Beleuchtet werden unter anderem folgende Punkte:
- Kosten pro Monat oder Jahr
- Neukunden-Boni & weitere Vorteile
- Inbegriffene Versicherungsleistungen
- Ausland-Tauglichkeit (Währungskurse & Wechselgebühren)
- weitere Vorteile
- zusätzlich bei Kreditkarten: Cashback (Geld zurückerhalten fürs Einkaufen mit der Karte)
- zusätzlich bei Kreditkarten: Shop-Freundlichkeit (Gebühren für „im Ausland tätige Shops“)
- zusätzlich bei Debitkarten: Bankomatbezüge
Wichtig: Wir unterscheiden dabei zwischen Debit- und Kreditkarten. Debitkarten sind an euer Bankkonto gekoppelt, damit gebt ihr nicht mehr aus als ihr habt. Mit den Kreditkarten, wird euch von der ausgebenden Bank temporär Geld zur Verfügung gestellt. Theoretisch könnt ihr mit diesen „über euren Verhältnissen“ Geld ausgeben (was keinesfalls zu empfehlen ist!), was sie auch für die Nutzung von Mietwagen unerlässlich macht. Um das Ganze einfach zu halten, werden nur Angebote für „Normalos“ (also weder junge Leute noch Studenten oder sonstige spezielle Bevölkerungsgruppen) hier dargestellt.
Unter Betrachtung aller Punkte, solltet ihr so die besten Kreditkarten finden, die auf euren Use-Case zutreffen. Spoiler-Alert: Es gibt keine gratis Nonplusultra-Karte. Für die besten Benefits zu den tiefsten Preisen, müsst ihr mehrere Karten besorgen 😉
Beim Vergleich hier handelt es sich um den Wissensstand vom 05.10.2026
Debitkarten:
Bank WIR (Bankpaket Top)
- ✅ Keine Kosten pro Monat oder Jahr, kostenlose physische Debit Mastercard (sofern Nutzungsbedingungen erfüllt sind)
- ❌ Aktuell keine Neukunden-Promos
- ❌ keine Versicherungen inbegriffen
- ✅ Sehr auslandtauglich für Kartenzahlungen: Interbankenkurs (entspricht dem bestmöglichen Wechselkurs), keine Wechselgebühren
- ✅ weitere Vorteile: gratis Gemeinschaftskonto möglich, E-Banking-Möglichkeit
- ✅ 24 Bancomatbezüge pro Jahr weltweit kostenlos
- ansonsten CHF 2.- pro Bancomatbezug weltweit
Alpian
- ✅ Keine Kosten pro Monat oder Jahr, kostenlose virtuelle Debit Visa. Physische Debit Visa für einmalig 60 Franken.
- ✅ Diverse Promos mit Neukunden-Boni, aktuell: 95 Franken Startguthaben, alternativ Kunden-werben-Kunden-Programm
- ❌ keine Versicherungen inbegriffen
- 🆗 Mässig auslandtauglich für Kartenzahlungen: Visa-Referenzkurs (prinzipiell schlechter als der Interbankenkurs) + 0.2% resp. 0.5% Wechselkursaufschlag an Wochentagen resp. Wochenenden.
- ✅ weitere Vorteile: Multiwährungskonto (Halten & Wechseln verschiedener Währungen, 0.2% resp. 0.5% Wechselkursaufschlag an Wochentagen resp. Wochenenden)
- ❌ keine gratis Bancomatbezüge
- CHF 2.- pro Bancomatbezug in der Schweiz / 2.5% vom Betrag + 0.2-0.5% Wechselkursaufschlag pro Bancomatbezug im Ausland
Bank Cler Zak
- ✅ Keine Kosten pro Monat oder Jahr, kostenlose physische Debit Mastercard
- ✅ Diverse Promos mit Neukunden-Boni, aktuell: 50 Franken Startguthaben, alternativ Kunden-werben-Kunden-Programm
- ❌ keine Versicherungen inbegriffen
- ❌ Nicht auslandtauglich für Kartenzahlungen: Visa-Referenzkurs (prinzipiell schlechter als der Interbankenkurs) + 2% Wechselkursaufschlag
- 🆗 weitere Vorteile: Gemeinsame Töpfe (ähnlich zu Gemeinschaftskonto)
- 🆗 Unlimitierte gratis Bancomatbezüge bei Bank Cler Bancomaten
- ansonsten CHF 2.- pro Bancomatbezug in der Schweiz / CHF 5.- + 2% Wechselkursaufschlag pro Bancomatbezug im Ausland
neon
Da können wir uns die beiden günstigsten Pakete anschauen… neon global und metal bieten noch etwas mehr im Bereich Bancomatbezüge & Versicherungen, kosten aber CHF 8.- resp. CHF 15.- pro Monat resp. CHF 80 resp. CHF 150.- pro Jahr. Sie haben auch eine Mindestlaufzeit von 12 Monaten.
neon free
- ✅ Keine Kosten pro Monat oder Jahr mit der digitalen Debitkarte. Physische Debit Mastercard für erstmalig 20 Franken, danach 10 Franken für die Erneuerung
- ❌ Aktuell keine Neukunden-Promos
- ❌ keine Versicherungen inbegriffen
- 🆗 Mässig auslandtauglich für Kartenzahlungen: Mastercard-Referenzkurs (etwas schlechter als der Interbankenkurs) + 0.35% Wechselkursaufschlag
- 🆗 weitere Vorteile: „kostenloser“ ETF-Sparplan (keine Depot-Gebühren, 0.5-1% Verkaufsgebühren)
- ❌ keine kostenlose Bancomatbezüge: CHF 2.50 pro Bancomatbezug in der Schweiz / 1.5% vom Betrag + 0.35% Wechselkursaufschlag pro Bancomatbezug im Ausland
neon plus
- ❌ CHF 2.- pro Monat oder CHF 20.- pro Jahr. Physische Debit Mastercard für einmalig 20 Franken.
- ❌ Aktuell keine Neukunden-Promos
- ✅ Versicherung für Garantieverlängerung um 3 Jahre (Gerät / Produkt muss mit neon bezahlt werden)
- ✅ Auslandtauglich für Kartenzahlungen: Mastercard-Referenzkurs (etwas schlechter als der Interbankenkurs), keine Wechselgebühren
- 🆗 weitere Vorteile: „kostenloser“ ETF-Sparplan (keine Depot-Gebühren, 0.5-1% Verkaufsgebühren)
- ✅ 2 Bancomatbezüge pro Monat in der Schweiz kostenlos, kostenloser Bargeldbezug mittels Sonect (z.B. k kiosk)
- ansonsten CHF 2.50 pro Bancomatbezug in der Schweiz / 1% vom Betrag pro Bancomatbezug im Ausland
UBS
Auch hier gibt’s unterschiedliche Pakete. UBS key4 Pro und UBS key4 Prime kosten aktuell 14 resp. 22 Franken pro Monat, die ersten 6 Monate sind allerdings geschenkt. Lohnenswert dürfte für Vielreisende vorallem UBS key4 Prime sein, dank dem integrierten Priority Pass und ein paar inkludierten Versicherungen.
UBS key4 pure
- ✅ Keine Kosten pro Monat oder Jahr, kostenlose physische Debit Mastercard
- ✅ KeyClub-Punkte im Wert von 50 Franken (diverse Gutscheine wählbar)
- ❌ keine Versicherungen inbegriffen
- ❌ Nicht auslandtauglich für Kartenzahlungen: Eigener Wechselkurs (prinzipiell schlechter als der Interbankenkurs) + 1.7 - 3.6% Wechselkursaufschlag
- ❌ weitere Vorteile: keine
- 🆗 Unlimitierte gratis Bancomatbezüge bei UBS Bancomaten
- ansonsten CHF 2.- pro Bancomatbezug in der Schweiz / CHF 5.- + 1.7 - 3.6% Wechselkursaufschlag pro Bancomatbezug im Ausland
Wise
- ✅ Keine Kosten pro Monat oder Jahr mit der digitalen Debitkarte. Physische Debitkarte für einmalig 8 Franken
- ❌ Aktuell keine Neukunden-Promos
- ❌ keine Versicherungen inbegriffen
- 🆗 Mässig auslandtauglich für Kartenzahlungen: Variable Gebühren (zwischen 0.2 - 0.7%)
- ✅ weitere Vorteile: Multiwährungskonto (Halten, Wechseln & Überweisen von mehr als 40 Währungen, 0.2% bis 3.3% Gebühren)
- 🆗 2 gratis Bancomatbezüge pro Monat (bis total CHF 200.-) weltweit, CHF 0.50 pro Abhebung ab 3 oder mehr Abhebungen bis CHF 200.-, 1.75% Gebühren über CHF 200.- Abhebungen (zzgl. Zuschlag ab 3 Abhebungen), zzgl. 0.2 bis 0.7% Wechselgebühren
Revolut
Auch hier gibt es wieder verschiedene Pakete. Standard kostet nichts, Premium CHF 10.99/Mt., Metal CHF 18.99/Mt. und Ultra geschlagene CHF 60.-/Mt. Wir beschränken uns hier nur auf das gratis Angebot. In den bezahlten Paketen habt ihr noch mehr Cashback in Form von RevPoints, diverse Abonnementdienste inbegriffen, gebührenfreien Währungsumtausch und andere Vorteile (meiner Meinung nach rechtfertigen sie den hohen Preis aber nicht).
- ✅ Keine Kosten pro Monat oder Jahr, kostenlose virtuelle Debit Visa. Physische Debit Visa für einmalig 3.99 Franken.
- ❌ Aktuell keine Neukunden-Promos, alternativ Kunden-werben-Kunden-Programm
- ❌ keine Versicherungen inbegriffen
- ✅ Auslandtauglich für Kartenzahlungen: Eigener Wechselkurs (leicht schlechter als der Interbankenkurs) bis CHF 1’250, danach + 1% resp. 2% Wechselkursaufschlag an Wochentagen resp. Wochenenden (pro Monat)
- ✅ weitere Vorteile: Multiwährungskonto (Halten & Wechseln verschiedener Währungen, bis CHF 1’250 gebührenfrei, danach + 1% resp. 2% Wechselkursaufschlag an Wochentagen resp. Wochenenden (pro Monat)), 1 Revpoint pro 10 ausgegebenen Franken (eine Form von Cashback)
- 🆗 5 gratis Bancomatbezüge pro Monat (bis total CHF 200.-) weltweit
- ansonsten mind. CHF 1.- pro Bancomatbezug resp. 2% vom Betrag pro Bancomatbezüg weltweit
yuh
- ✅ Keine Kosten pro Monat oder Jahr, kostenlose physische Debit Mastercard
- ❌ Aktuell keine Neukunden-Promos, alternativ Kunden-werben-Kunden-Programm
- 🆗 bis Ende Juli: gratis Pocket Versicherung
- 🆗 Mässig auslandtauglich für Kartenzahlungen: Interbankenkurs (entspricht dem bestmöglichen Wechselkurs) + 0.95% Wechselkursaufschlag
- 🆗 weitere Vorteile: Multiwährungskonto (Halten & Wechseln verschiedener Währungen) + 0.95% Wechselkursaufschlag, „kostenloser ETF-Sparplan“ (keine Depot-Gebühren, TER-Kosten etc. fallen weiterhin an)
- ✅ 1 Bancomatbezug pro Woche in der Schweiz kostenlos
- ansonsten CHF 1.90 pro Bancomatbezug in der Schweiz / CHF 4.90 pro Bancomatbezug im Ausland
Diverse Kantonalbanken (AKB, ZKB, BKB)
- ✅ Keine Kosten pro Monat oder Jahr, kostenlose physische Debitkarte
- ❌ Aktuell keine Neukunden-Promos
- ❌ keine Versicherungen inbegriffen
- ❌ Meist nicht auslandtauglich
- ✅ weitere Vorteile: Staatsgarantie im Falle eines Konkurses (das ist der grösste Grund, wieso sich ein Konto bei der Kantonalbank lohnen kann), E-Banking-Möglichkeit
- 🆗 Unlimitierte kostenlose Bancomatbezüge bei der jeweiligen Kantonalbank
- ansonsten fallen meist Gebühren an
DKB
- 🆗 Nur mit 700€ monatlichem Geldeingang sinnvoll: Keine Kosten pro Monat oder Jahr, kostenlose physische Debit Visa
- ❌ Aktuell keine Neukunden-Promos, alternativ Kunden-werben-Kunden-Programm
- ❌ keine Versicherungen inbegriffen
- ✅ Auslandtauglich für Kartenzahlungen: Visa-Referenzkurs (etwas schlechter als der Interbankenkurs), keine Wechselgebühren
- ❌ weitere Vorteile: keine
- ✅ Unlimitierte kostenlos Bancomatbezüge weltweit
- Abhebung von mind. 50€ Gegenwert
Es gibt natürlich noch einige gratis und noch mehr bezahlte Bankkonten. Allerdings haben diese meiner Meinung nach keinen wirklich Mehrwert. Man könnte sich allenfalls noch die Raiffeisen Konten anschauen, wenn man von den MemberPlus Vorteilen Gebrauch macht.
Nun kommen wir zu den wirklich interessanten Angeboten für alltägliche Ausgaben in der Schweiz… den Kreditkarten!
Kreditkarten
Swisscard Cashback Cards (v.a. American Express)
- ✅ Keine Kosten pro Monat oder Jahr
- ✅ Cashback: Weltweit 1% mit American Express, 0.25% mit Mastercard oder Visa
- 🆗 Neukunden-Bonus: 5% Cashback (bis zu CHF 100.-) in den ersten 3 Monaten, alternativ Kunden-werben-Kunden-Programm
- 🆗 Warenrückgabe-Versicherung
- 🆗 Mässig auslandtauglich (inkl. Cashback): Eigener Wechselkurs (ca. 2% schlechter als der Interbankenkurs) + 2.5% Auslandgebühren
- ❌ Sehr shop-feindlich: 2.5% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- ❌ weitere Vorteile: keine
Migrosbank Viseca Cumulus Visa
- ✅ Keine Kosten pro Monat oder Jahr
- 🆗 Cashback: Weltweit 1 Cumulus-Punkt pro CHF 3.- Umsatz (ausser Migros-Geschäfte)
- ❌ Aktuell keine Neukunden-Promos
- ✅ Diverse Versicherungen:
- Reiseunterbruchversicherung
- Übernahme der Such- und Rettungskosten bei Unfällen auf Reisen
- 24h Assistance
- Einkaufs- und Transportversicherung für Einkäufe im Internet oder direkt im Laden
- Bestpreis-Garantie
- Online-Kontoschutz
- Online-Rechtsschutz
- 🆗 Mässig auslandtauglich (inkl. Cashback): Eigener Wechselkurs (ca. 3% schlechter als der Interbankenkurs), keine Auslandgebühren
- ✅ Shop-freundlich: keine Gebühren für im Ausland tätige Shops
- 🆗 weitere Vorteile: kostenloser Bargeldbezug an Migros-Kassen (Migros, Denner, Migrol, Migrolino), 2x Bancomatbezüge im Ausland (bis je CHF 500.-) kostenlos
Bonuscard Loeb Club Visa
- ✅ Keine Kosten pro Monat oder Jahr
- 🆗 Cashback: 0.5 bis 4% Rabatt in Form von LOEB Guthaben / Gutscheinen
- ✅ Regelmässige Promotionen für Neukunden
- ✅ Diverse Versicherungen:
- Bestpreis-Garantie
- Garantieverlängerung 24 Mt.
- Verlustschutz
- Shopping-Rechtsschutz
- Warenlieferungs- und Transportversicherung
- ❌ Nicht auslandtauglich: Eigener Wechselkurs (ca. 3% schlechter als der Interbankenkurs), + 2% Fremdwährungsgebühren + 2% Auslandgebühren
- ❌ Sehr shop-feindlich: 2% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- ❌ weitere Vorteile: keine
Cembra Certo! Mastercard
- ✅ Keine Kosten pro Monat oder Jahr
- 🆗 Cashback: In 3 Shops nach Wahl 1%, weltweit 0.33%
- ✅ Regelmässige Promotionen für Neukunden
- 🆗 Diverse Versicherungen:
- Bestpreis-Garantie
- Einkaufsversicherung
- Einkaufsversicherung
- Medizinisch betreuter Nottransport/Repatriierung, Such- und Bergungskosten, Repatriierung im Todesfall
- Mehrkosten einer unplanmässigen Rückreise
- ❌ Nicht auslandtauglich: Eigener Wechselkurs (ca. 3% schlechter als der Interbankenkurs) + 1.5% Fremdwährungsgebühren
- ❌ Shop-feindlich: 1.5% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- ❌ weitere Vorteile: keine
Bonuscard Simply Card Smart Visa
- ✅ Keine Kosten pro Monat oder Jahr
- ✅ Cashback: 0.4% in Form von Loyalitätspunkten, einlösbar im Prämienshop
- ❌ Aktuell keine Neukunden-Promos
- ✅ Diverse Versicherungen:
- Reisekomfort (Reiseverspätung)
- Gepäckversicherung
- Garantieverlängerung 24 Mt.
- 🆗 Mässig auslandtauglich (inkl. Cashback): Eigener Wechselkurs (ca. 3% schlechter als der Interbankenkurs) + 0.5% Fremdwährungsgebühren
- 🆗 Mässig shop-feindlich: 0.5% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- ❌ weitere Vorteile: keine
Topcard Supercard Visa oder Mastercard
- ✅ Keine Kosten pro Monat oder Jahr
- 🆗 Cashback: Weltweit 1 Superpunkt pro CHF 3.- Umsatz (ausser Coop-Unternehmen)
- ✅ Regelmässige Promotionen für Neukunden
- 🆗 Diverse Versicherungen:
- Kostenlose Reise- und Flugunfallversicherung
- Reiseberatung
- Reiseunterstützung
- ❌ Nicht auslandtauglich: Eigener Wechselkurs (ca. 2% schlechter als der Interbankenkurs), + 1.5% Bearbeitungsgebühren + 1.5% Auslandgebühren
- ❌ Shop-feindlich: 1.5% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- 🆗 weitere Vorteile: 15% Rabatt bei Europcar
Cornercard Classic
- 🆗 Aktuelle Promo bis 03.08.25: 1. Jahr kostenlos, danach CHF 100.- pro Jahr
- ✅ Cashback: Weltweit 0.5%
- ✅ Regelmässige Promotionen für Neukunden
- 🆗 Diverse Versicherungen:
- Einkaufsschutz
- Rechtsschutz
- ❌ Nicht auslandtauglich: Eigener Wechselkurs (ca. 3% schlechter als der Interbankenkurs), + 1.2% Fremdwährungsgebühren + 1.2% Auslandgebühren
- ❌ Shop-feindlich: 1.2% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- ❌ weitere Vorteile: keine
Cornercard Platinum
- ❌ 1. Jahr für CHF 150.- danach CHF 500.- / Jahr
- ✅ Cashback: Weltweit 1.5%
- ✅ Regelmässige Promotionen für Neukunden
- ✅ Diverse Versicherungen:
- Reise-Versicherung
- Reiseunfall-Advantage
- Einkaufsschutz
- Rechtsschutz
- Garantieverlängerung 24 Mt.
- Bestpreis-Garantie
- ❌ Nicht auslandtauglich: Eigener Wechselkurs (ca. 3% schlechter als der Interbankenkurs), + 1.2% Fremdwährungsgebühren + 1.2% Auslandgebühren
- ❌ Shop-feindlich: 1.2% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- ✅ weitere Vorteile: gratis Priority-Pass inkl. Begleitung, Cornèrcard Concierge-Service, 3 gratis Gold-Begleitkarten, Hertz Gold Status
Swisscard SWISS Miles & More Gold
- ❌ CHF 220.- / Jahr
- 🆗 Cashback: Weltweit 2 Miles&More Meilen pro CHF 2.- Umsatz mit American Express, 0.8 Miles&More Meilen pro CHF 2.- Umsatz mit Visa
- ✅ Regelmässige Promotionen für Neukunden
- 🆗 Diverse Versicherungen:
- Verkehrsmittel-Unfallversicherung
- Reisekomfort-Versicherung
- Such-, Rettungs- und Bergungskosten
- Shoppingversicherung
- 🆗 Mässig auslandtauglich (inkl. Cashback): Eigener Wechselkurs (ca. 2% schlechter als der Interbankenkurs) + 2.5% Auslandgebühren
- ❌ Sehr shop-feindlich: 2.5% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- 🆗 weitere Vorteile: Aussetzen des Meilenverfalls bei Nutzung, SIXT Gold Status
Swisscard American Express Platin
- ❌ CHF 900.- / Jahr
- 🆗 Cashback: Weltweit 1 Membership Rewards Punkt pro CHF 1.- Umsatz
- ✅ Regelmässige Promotionen für Neukunden
- ✅ Diverse Versicherungen:
- Verkehrsmittel-Unfallversicherung
- Reise-Assistance
- Reisekomfort-Versicherung
- Auslandsreise-Heilungskostenversicherung
- Reiseannullations- und Reiseabbruchversicherung
- Mietwagen-Vollkaskoversicherung
- Reisegepäckversicherung
- Shopping-Versicherung
- Warenrückgabe-Versicherung
- Ticket-Versicherung
- Garantieverlängerung 24 Mt.
- 🆗 Mässig auslandtauglich (inkl. Cashback): Eigener Wechselkurs (ca. 2% schlechter als der Interbankenkurs) + 2.5% Auslandgebühren
- ❌ Sehr shop-feindlich: 2.5% Gebühren für Zahlungen in CHF an im Ausland tätige Shops
- ✅ weitere Vorteile: gratis Priority-Pass & Platinum-Service; Jährlich: CHF 100.- Swiss Gutschein, 8 x CHF 25.- SIXT ride Guthaben, Dining-Guthaben, Holmes Place Rabatt, Hilton Honors Gold, Marriott Bonvoy Gold Elite, MeliáRewards Gold & Radisson Rewards Gold Status
- Exklusiv für Alpian-Kunden: CHF 200.- Bonusguthaben
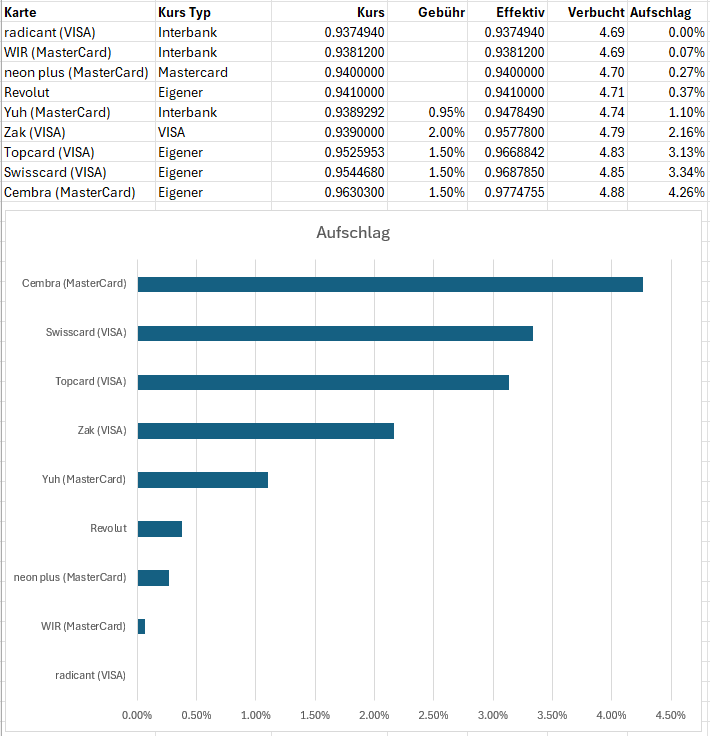
Hier noch eine anschauliche Grafik eines Realvergleichs vom User @piratte (Vielen Dank für die Erlaubnis der Verwendung im Beitrag 🙂 ). Anzumerken ist, dass radicant das Geschäft aufgegeben hat.
Herzliche Gratulation! Ihr habt euch bis zum Boden dieses Ratgebers durchgekämpft. Dafür gibt’s ein GIF als Geschenk!
Das wären die meiner Meinung nach wichtigsten Karten, über die ihr euch Gedanken machen solltet. Tendenziell sind die guten Karten weiter oben und die „schlechteren“ (bezogen auf Gesamtkosten für den Normalpiraten) weiter unten.
Falls ihr noch andere lohnenswerte Debit- oder Kreditkarten kennt, die Jede und Jeder beantragen kann, gerne in den Kommentaren Bescheid geben! Dann nehme ich sie in die Übersicht auf 🙂 Sonst dürft ihr diesen Beitrag natürlich mit euren Bekannten & Freunden teilen, damit sie auch in diesem Dschungel einen besseren Überblick behalten 😉



Unglaublich dass alle Kreditkarten so miese Bedingungen haben für ausländische Onlineshops!
Kreditkarten sind generell ein perverses Konstrukt. Hohe Gebühren für Händler, Kunden werden mit Cashbacks (oder Versicherungsleistungen etc.) animiert Kreditkarten statt Debitkarten zu nutzen. Abgesehen von der Kredit-/Teilzahlungsoption (die man absolut NICHT oder in Ausnahmefällen nutzen sollte), ist ja der an sich einzig sinnvolle Anwendungsfall eine Kaution hinterlegen für Mietwagen oder ggf. Hotelzimmer. Und da kommen dann die Cashbacks daher und versuchen die Kreditkarten auch für eigentlich unsinnige Fälle zu pushen.
Ich habe mal einen Test mit den verschiedenen Karten gemacht. Es ist mir bewusst, dass die Methodik einige Schwachpunkte aufweist. Ein besserer Test wäre aber sehr aufwändig (Käufe über mehrere Tage wiederholen, höhere Beträge). Die Resultate sollten zur groben Einordnung aussagekräftig sein.
Montag 08.12.2025, Zeitnah mit jeder Karte Online-Einkauf je 5 € beim gleichen Shop. Verbucht wurden die Einkäufe je nach Karte bis zu 2 Tage später. Dadurch kamen wohl auch verschiedene Wechselkurse von den 3 Tagen zur Anwendung und die Resultate sind dadurch nicht 100% vergleichbar. Zudem scheint speziell bei Neon der ausgewiesene Wechselkurs rückwärtsgerechnet zu sein (Verbuchter Betrag / Betrag in Fremdwährung), durch den geringen Betrag von 5€ ist der Wechselkurs dadurch etwas ungenau.
Ein separater, theoretischer Vergleich der Wechselkurse von VISA und MasterCard verglichen zum Interbankenkurs (publizierte Kurse) hat gezeigt, dass VISA und MasterCard im Mittel einen identischen Aufschlag von 0.2% zum Interbankenkurs aufweisen. Hinweis: VISA scheint jeweils einen Tag hinterher zu sein, d.h. der Kurs eines Tages entspricht vermutlich dem Vortag.
Bei den Ergebnissen sieht man, dass die Kreditkarten verglichen mit den Debitkarten durchs Band sehr schlecht sind. Radicant und WIR haben den besten Wechselkurs, gefolgt von Neon und dann Revolut.
Spalten in der Tabelle:
Die Grafik zeigt den Aufschlag zum günstigsten Kurs.
Quellen der Vergleichskurse:
Feedback und Verbesserungsvorschläge sind willkommen.
PS: Ich hoffe die Grafik ist sichtbar, da hatte ich in letzter Zeit Probleme damit auf Preispirat (sonst ist die Grafik auch noch hier: https://postimg.cc/MvhGBQTY )
https://i.postimg.cc/13zVL01b/Fremdwahrungen.png
Danke herzlich für Deine grosse Arbeit und die aussagekräftige Tabelle resp Grafik. Ich habe nicht mit allen Karten getestet(zB Cembra, Topcard weil die für sehr schlechte Konditionen ber¨üchtigt sind).
Aber die anderen testete ich auch, mit 10 EUR Zahlungen.
Klarer Sieger: WIR Bank und ehemals radiacant.
Seither laufen alle Fremdwährungszahlungen nur noch über die WIR Debit Karte.
Aktuell hat die Wir bank eine neukunden promo mit 50 fr gutschrift.. https://cx.wir.ch/i/e/l/watson
Geile Siech, danke fürs Teilen!
Edit: Hatte die Eröffnung an Black Friday mit dem Startbonus von CHF 50 verpasst. Jetzt nachgeholt :-)
Nachdem die Bank WiR mit ihrem Kontenangebot TOP ein tolles Paket hatte, welches mit der WIR-Debitkarte noch gekrönt wird, liess sich die Bank WIR leider dazu hinreissen, dass sie noch eine (eigentlich unnötige) Kreditkarte auf den Markt warfen.
Dummerweise machten sie das nicht selber, sondern setzen sich ins gemachte Cembra Nest, wo es ja schon gegen ein Dutzend andere rebranded Kreditkarten gibt. Nun halt eine mehr.
Übel wurde mir erst, als ich feststellte, dass Cembra noch immer kein e-Bill kann. Katastrophe.Hätte für eine Bank wie die WIR eigentlich ein Ausschlusskriterium bei der Evaluierung sein müssen.
Auf eine Reklamation hin, dass ich seit Jahren auf e-Bill bei Cembra warte wurde mir mitgeteilt, dass sie das halt nicht können und ich ein LSV einrichten soll.
Und das zu einem Zeitpunkt, wo man weiss, dass LSV tot ist per Ende September 2028.
Ich habe nun alle meine Cembra-Karten (inkl WIR-Kreditkarte) zusammengesucht und weggesperrt.
Bei den Kantonalbanken kann man aufgrund des Gegenrechts nicht nur bei den eigenen Bancomaten, sondern bei allen KB Bancomaten gratis Bargeld beziehen.
Achtung! Finger weg von Radicant !!!
https://insideparadeplatz.ch/2025/09/24/radicant-verschwindet-200-mio-pleite-der-baselland-chefs/
Wieso Finger weg? Noch läuft ja alles... Einlagensicherung hat man auch bis zu 100'000 Franken. Finde ich jetzt schon recht Panikmache.
Sehe ich auch so. Mit der Einlagensicherung ist das Geld bis 100'000 CHF sicher.
Ich würde allerdings radicant nicht als Hauptkonto/Lohnkonto verwenden, da im Falle einer Liquidierung das Geld eine Weile blockiert sein könnte. Ebenso noch andere Karten für Einkäufe/Auslandseinsätze bereithalten. Geld, auf das man im Fall der Fälle eine Weile verzichten kann, würde ich bedenkenlos dort lassen (und mache ich auch so).
Nach Sofa-Anwalt, Wirtschaftsweise nun auch noch Bankenfachmann?
Wenn die Bank abgewickelt wird, dann ordentlich.
Die BLKB kann sich nicht noch mehr schlechte Presse erlauben.
Habe ich etwas anderes geschrieben? Trotzdem kann bei einer ordentlichen Abwicklung dein Geld eine gewisse Zeit blockiert sein. Und wenn du kein anderes Konto mehr hast, ausser radicant, wie willst du in der Zeit dann deine Rechnungen bezahlen? Mit dem Bargeld unter der Matratze?
Nein kann es nicht, du erzählst wie so oft kompletten Blödsinn.
Ordentliche Abwicklung bedeutet:
Du kannst uns ja dann Bescheid geben, wenn ihr das im Bankrat der BLKB besprochen habt, wie ihr radicant abwickeln werdet.
Vielleicht passiert es so wie du sagst. Vielleicht auch nicht. Mir ist das eigentlich egal, radicant nutze ich für spezifische Zwecke und noch nie als Hauptbank. Aktuell würde ich das auch auf keinen Fall tun, einfach weil ich keine Lust auf Umtriebe habe. Angst Geld zu verlieren habe ich nicht.
Panikmache?! Du scheinst kein Geld dort zu haben, behaupte ich mal. Sollte die Bank abgewickelt werden, wird es keine weitere Warnung mehr geben. 3a Konto? Nicht gesichert. Investment? Nicht gesichert. Klar wird die Einlagensicherung irgendwann greifen, wurde aber noch nie getestet seit der Einführung. Besser Vorsicht als Nachsicht! Ich denke der Bank Run läuft schon.
Du weisst schon, wer hinter Radicant steht?
Wenn die Bank abgewickelt wird, dann ordentlich.
Investitionen in Wertschriften sind von allem am besten abgesichert, da sie zum Sondervermögen gehören und nicht in die Bilanz der Bank. Kann eine Weile blockiert sein, aber am Ende kriegst du die Wertschriften wieder. Da braucht es noch nicht mal die Einlagensicherung. Beispiel: FlowBank
Ja, ich gebe dir recht. Investments (Fonds etc.) gehören nicht dazu👍
Ähm doch, da radicant aktuell meine Hauptbank ist. Ich persönlich finde es weiterhin eine unnötige Panikmache.
Ok wie du meinst. Hoffentlich findet sich ein Käufer.
Ich hab vorher mein Geld abgezogen. Ich vertrau denen nicht mehr.
Macht es wirklich sinn, jetzt noch ein Konto zu eröffnen, wenn eigentlich klar ist, dass die Bank-Tochter Pleite ist?
Hoi, hat jemand ein Promo Code für die Swisscard-Cashback für mich? Gruss
With WIR account once was needed an investment,it is not the case anymore? Thank you
Um vom Paket zu profitieren, ist die Erfüllung einer der folgenden Bedingungen nötig:
1. Regelmässiger Zahlungseingang: min. 1500 CHF pro Monat
2. Vorsorgegelder bei der Bank WIR: min. 20 000 CHF
3. Hypothek bei der Bank WIR: min. 300 000 CHF
4. Anteilschein der Bank WIR.
Kauf eines Anteilscheins ist nur eine Option. Wenn man das Konto als Lohnkonto verwendet, braucht man ihn nicht. Oder wenn man Säule 3a bei WIR hat (VIAC zählt aber offenbar nicht).
Du kannst den Anteilschein für 200 CHF erwerben. Dieser Preis setzt sich zusammen aus einem Nennwert von 20 CHF und einem Aufgeld von aktuell 180 CHF. Eine allfällige Rückzahlung von Anteilscheinen erfolgt höchstens zum Nennwert. Mit deinem Anteilschein profitierst du von einer Dividende. Diese kann jährlich variieren – zuletzt lag die Dividendenrendite bei 5,5%.
Punkt 2, meinte ich war nur 20000CHF auf einem Sparkonto . Oder hat sich da etwas geändert?
Habs 1:1 von WIR Website kopiert. Dachte war immer schon Vorsorgegeld. Da ich aber selber keine Bedingung erfülle (wenn VIAC nicht zählt), dann sind sie ev. wirklich Gnädig wenn man auf dem Sparkonto die 20k hat 🤔
https://www.wir.ch/de/privatkunden/konto-karten/bankpaket-top/
Ich hatte mal angefragt, was wäre, wenn man die Vorgaben nicht erfüllt, aber Viac gut investiert ist und habe folgende Antwort erhalten.
Vielen Dank für Ihre Anfrage.
Die bei VIAC geführten Vorsorgegelder können leider nicht zur Erfüllung der Nutzungsbedingungen berücksichtigt werden.
Der Grund dafür ist, dass VIAC zwar unsere Schwestergesellschaft ist, jedoch unabhängig von der Bank WIR geführt wird.
Sofern die Nutzungsbedingungen nicht erfüllt werden, bleiben die aktuellen Konditionen unverändert und die Kontoführung weiterhin kostenlos. Bei einer längerfristigen Nichterfüllung behält sich die Bank jedoch das Recht vor, die Kundenbeziehung beziehungsweise das Konto zu überprüfen und gegebenenfalls zu saldieren.
Für weitere Fragen oder Unklarheiten stehen wir Ihnen gerne zur Verfügung.
Danke für die Abklärung / Info!
Kundenbeziehungen saldieren wäre ja in Anbetracht, dass man noch ein gut gefülltes Sparkonto bei WIR hat, eine doch recht drastische Aktion. Von daher hoffe ich schon, dass es die Bank milde stimmt.
Da ich die Karte online und im Ausland nun doch häufig nutze, habe ich mal noch angegangen einen "Lohneingang" zu simulieren mit regelmässigen Überweisungen 😉
Das mit den 1500CHF monatl. Hatte ich zum Anfang auch, aber natürlich regelmässig vergessen 🤣. Die Debit Card von WIR ist m.M.n. Momentan das Beste auf dem schweizer Markt seit radicant. Ich war jetzt 3 Wochen in Südkoreo, Japan und Hongkong. Bis auf wenige Ausnahmen hat die Karte tip top funktioniert. In Südkorea konnte ich einmal kein Bargeld abheben, aber dank Alternative Revolut no Problem. In Hongkong konnte ich die Karte sogar im ÖV nutzen, als Ticketersatz. Heisst der Fahrpreis wird dort direkt ab Karte abgebucht) und das sind zum Teil umgerechnet nur 50Rp. oder so. Und wie gesagt Bargeld abheben gratis möglich.
Hallo, hat jemand ein Promo Code für die Wir Bank und für die SwisscardCashback Cards?? :)
Ich habe vor einer Woche online ein Konto bei der Wir Bank beantragt und seitdem nichts gehört.
Hat jemand Erfahrung, wie lange dies normalerweise geht? Ich bin jetzt bisschen unsicher, ob ich überhaupt ein Konto dann haben will.
Hast du ein Bestätigungs-Mail bekommen, dass der Eröffnungsantrag erfolgreich war?
Allgemein kann ich aber bestätigen, dass sie nicht die schnellsten sind. Wenn du zwei Wochen nach Antrag noch nichts gehört hast, würde ich mal anrufen - die Mitarbeitenden sind sehr freundlich, aber auch da leider nicht alle gleich effizient. Wenn man an die richtige Person gerät, kann sich alles innerhalb von Stunden erledigen, ansonsten kanns auch mal eine Woche dauern (hatte ich mal mit fehlenden eBanking-Zugangsdaten so erlebt). Aufgrund der konkurrenzlos günstigen Auslands-Wechselkurse habe ich mich dafür entschieden, bei WIR zu bleiben. Wenn es allein nach meinen Erfahrungen mit dem Kundendienst gegangen wäre, wäre ich nicht mehr Kunde dort...
Komischerweise habe ich keine Mail erhalten aber meine Frau. Wir wollen ein Partnerkonto eröffnen. In dem Fall warte ichvmal noch eine Woche. Ich will eigentlich wegen Auslandszahlung ein Konto eröffnen.
Bin jetzt halt am überlegen, ob es das richtige, wenn du auch nicht mit dem Kundendienst zufrieden bist.
Ganz ehrlich - wie oft nimmt man den Kundendienst einer Bank in Anspruch? Ich persönlich habe es zweimal gebraucht, einmal bei der Kontoeröffnung und einmal, als ich einen Auftrag abbrechen wollte...
WIR Privatkonto top für Karten-/Onlinezahlungen in Fremdwährung aktuell klar die Nummer 1. Und ich denke man muss sich momentan weniger Sorgen machen, dass sie den Betrieb einstellen oder das Produkt schleichend unattraktiver gestalten (Alpian, Neon, Revolut).
Bei mir wars andersum. Nach einer Woche hatte ich schon alle Unterlagen mit Karte schon zu Hause. Komisch...